


Už jsem sem podobný článek psala, ale speciálně na přání @chci_miminko která nerozumí obalkové metodě, píšu znova..a taky, opakování je matka moudrosti, a třeba článek pomůže i někomu jinému.
Takže obálková metoda hlavně už dnes v době účtů a bezhotovostnich plateb není úplně optimální. Takže popíšu, jak to dělám já.
Protože si rozpočet dělám už několik let, mám představu, kolik a za co měsíčně utrácím. Pokud někdo teprve plánuje vést rodinné účetnictví, ze všeho nejdůležitější je, si všechno správně nastavit. Sečíst veškeré příjmy a poctivě si zapisovat veškeré výdaje. Ale opravdu všechny, včetně dvacky za parkování nebo za kafe z automatu. Poslední den v měsíci je třeba si k tomu sednout a vše spočítat. Zjistíte, co bylo zbytečné a tam si příště budete dávat víc pozor.
Pak si můžete vytvořit roční finanční plán. Tento je fiktivní, jen pro lepší pochopení.

Do kolonky Plánované příjmy si zapište vše, odkud vám nějaké pravidelné příjmy plynou. Mzda obou manželů, rodičovský příspěvek, PPM, příjmy z pronájmu atd.
Potom níže do kolonky Pravidelné platby si napište částky, které platíte každý měsíc ve stejné výši. Je ideální si na tyto platby zřídit trvalé příkazy. S těmito platbami nelze moc hýbat, jejich výše je zpravidla stejná.
Nepravidelné platby jsou platby, které hradite rovněž každý měsíc, ale jejich výše je pokaždé jiná, nepravidelná. Patří sem výdaje za potraviny, oděvy, obuv, zábavu, restaurace apod. Tady je největší prostor pro šetření. U těchto plateb je dobré nastavit si limity a ty dodržovat.
Nejvíce se vydá za potraviny. A taky se s nimi někdy hodně plýtvá. Já nakupuju podle předem naplánovaného jídelníčku a seznamu potřebných potravin. Když jsem nakupovala jen tak bez seznamu, nechávala jsem v obchodě mnohem víc peněz a často potraviny nespotřebovala nebo naopak neměla z čeho vařit. Takže mám nastavený limit a ten dodržuji. Jelikož zpravidla dělám týdenní nákup, vyhovuje mi limit na týden.
A tady, @chci_miminko , můžeš použít obálky. Můžeš si vybrat částku určenou na nepravidelné výdaje (na uvedeném příkladu je to 14500,-) rozdělit si to do obálek podle uvedených nebo potřebných kolonek a s tím hospodařit. Toto je jednodušší pro ty, kteří nemají pevnou vůli dodržovat limity při placení kartou. Jednodušší je dát si do peněženky určitý obnos, kartu nechat doma a nakoupit jen to nutné. Snáz se tak odolává lákadlům a neplánovaným nákupům.
Podobně si do obálek můžete dávat i další částky. Třeba na lékárnu si odkládám, protože ačkoliv některé měsíce do lékárny vůbec nejdu, tak začne podzim a tisíce jen lítají. A jako jednorázový výdaj je to pak velká částka. Proto je za mě lepší si to dávat bokem po částech. Rovněž oblečení nakupuju zpravidla v nějakých velkých akcích ve větším množství a pak se mi hodí, že mám na to už "našetřeno".
Ted už přecházím k jednorázovým ročním platbám. Je fajn si vše vypsat a počítat s tím každý měsíc. Ve výše uvedeném příkladu je součet jednorázových plateb 13200,- což vychází na 1100,- měsíčně. Opět dávat bokem a pak nás nerozhází složenka na pojištění auta.
A tímto se už dostávám k úsporám. Na fotce fiktivní rodiny vidíme, že příjem je 46tis, výdaje jsou 32400 (16800+14500+1100). Tedy cca 13600,- můžeme měsíčně spořit. Tuto částku je nejlepší odeslat na spořicí účet okamžitě poté, co dojde výplata. Aby už na účtu nebyla vidět a nelákala k utrácení. Dál si s tím můžete hospodařit a dělit do obálek, na vánoce, na dovolenou, na rezervu (uvádí se minimální rezerva ve výši 3-6 měsíčních výdajů, tady jsem dala částku 66tis jako rezervu, protože se o tom před pár dny zmiňoval Rusnok jako o ideální rezervě https://www.seznamzpravy.cz/clanek/bokem-si-dej... ).
Já ráda používám obálky na spořícím účtu od Airbank. Vyhovuje mi to. Nevim, jestli tyto elektronické obálky mají i jiné spořicí účty.
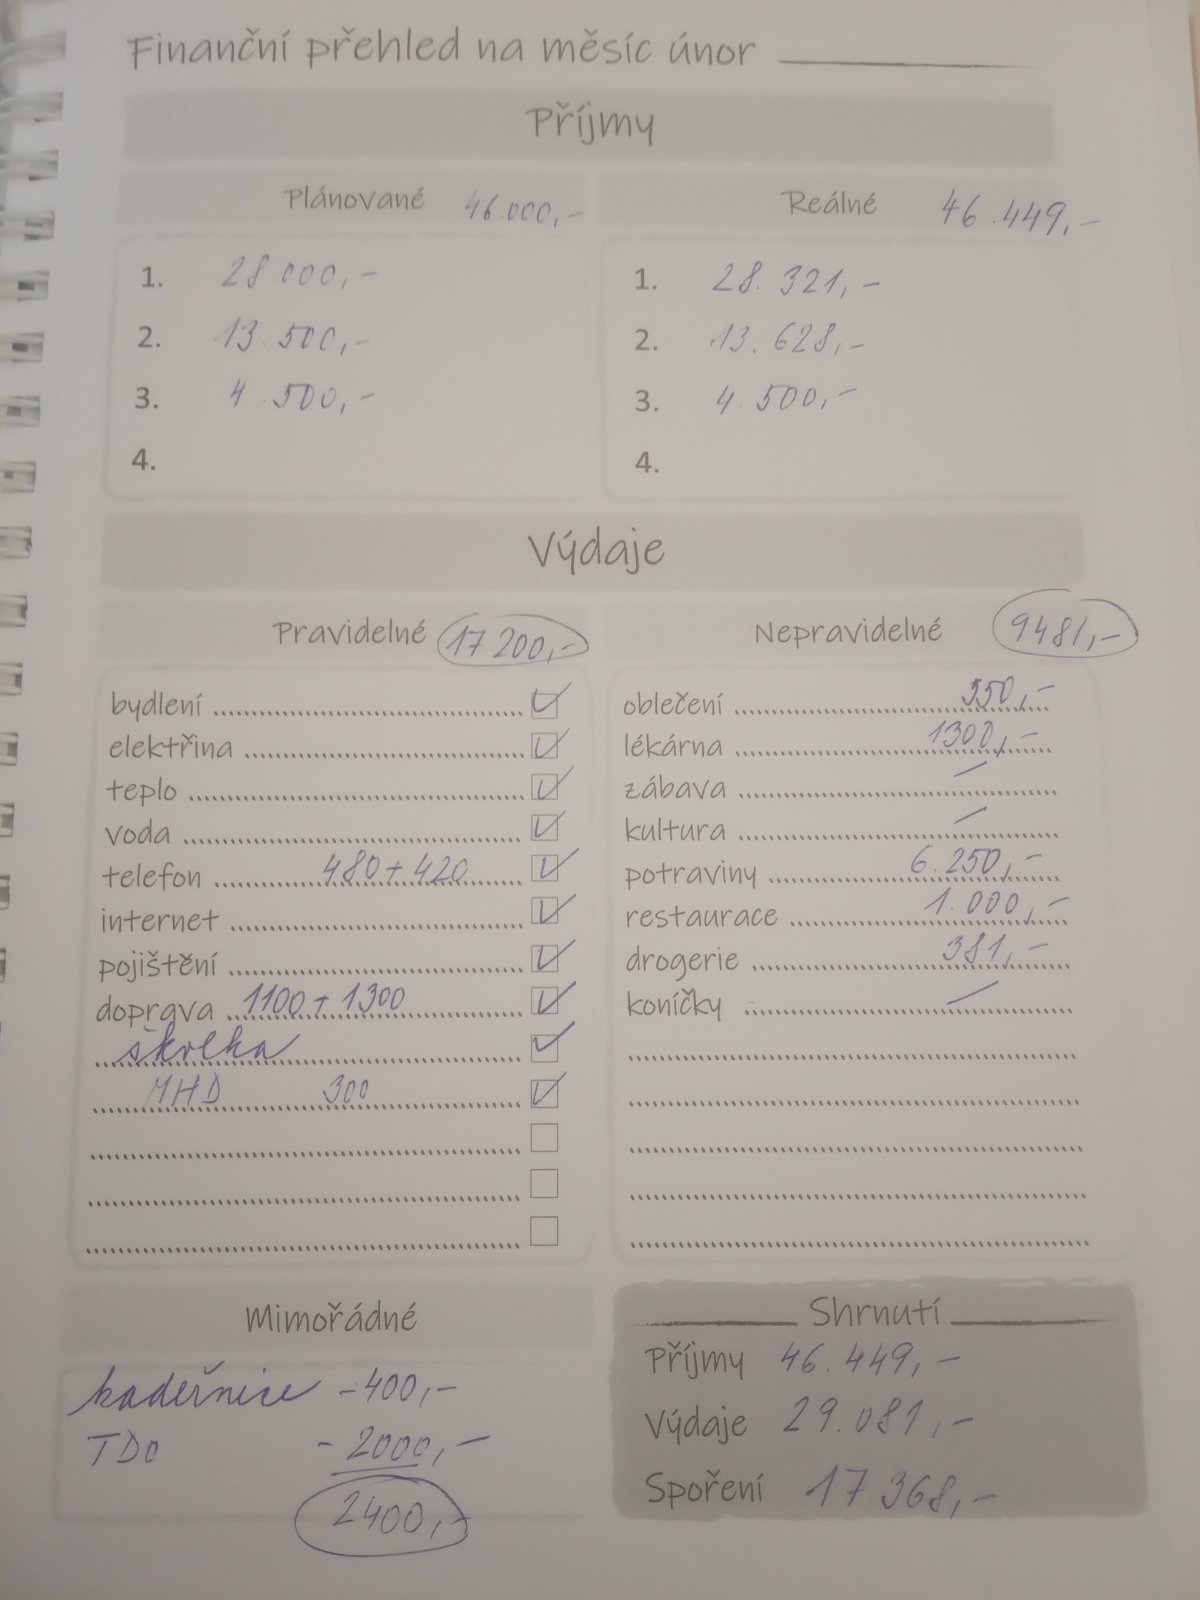
Tak jsme si nastavili roční plán. Pak je důležité zapisovat každý další výdaj, a na konci každého měsíce si k tomu sednout a vše sečíst podle kolonek a zapsat. V měsíčním přehledu, viz únor níže, je dobré si pak odškrtnout, že odešly veškeré pravidelné platby a zapsat si celkovou utracenou částku. Tím vidíme i kolik jsme uspořili..a to je potom velmi příjemné, vidět, jak to na spořícím účtu naskakuje... ušetřit se dá i z mála a ti s menšími příjmy by měli šetřit především.
Tak hodně štěstí a hodně úspor 👍


Děkuju @78marcela za vyčerpávající vysvětlení 🙂 To, co ukazuješ, mám zpracováno elektronicky v excelu a vše ve svém životě elektronizuju. Záhadou pro mě bylo to klasické obálkování v pravém slova smyslu, protože netuším, jak lidi s obálkami žijí (to musí být nesmírně omezující v běžném životě). Asi bych šla cestou elektronických obálek pro případné zájemce. Jinak, dle popisu zjišťuju, že já obálkovou metodu zřejmě nepotřebuju, protože mám vysokou sebedisciplinu i bez obálek. Sama za sebe obdivuju plánování vaření a šetření přes jídlo..tady se zaměřím v příštím roce, protože potraviny vyhazuju, tedy nechci šetřit na jídle, ale nechci vyhazovat.